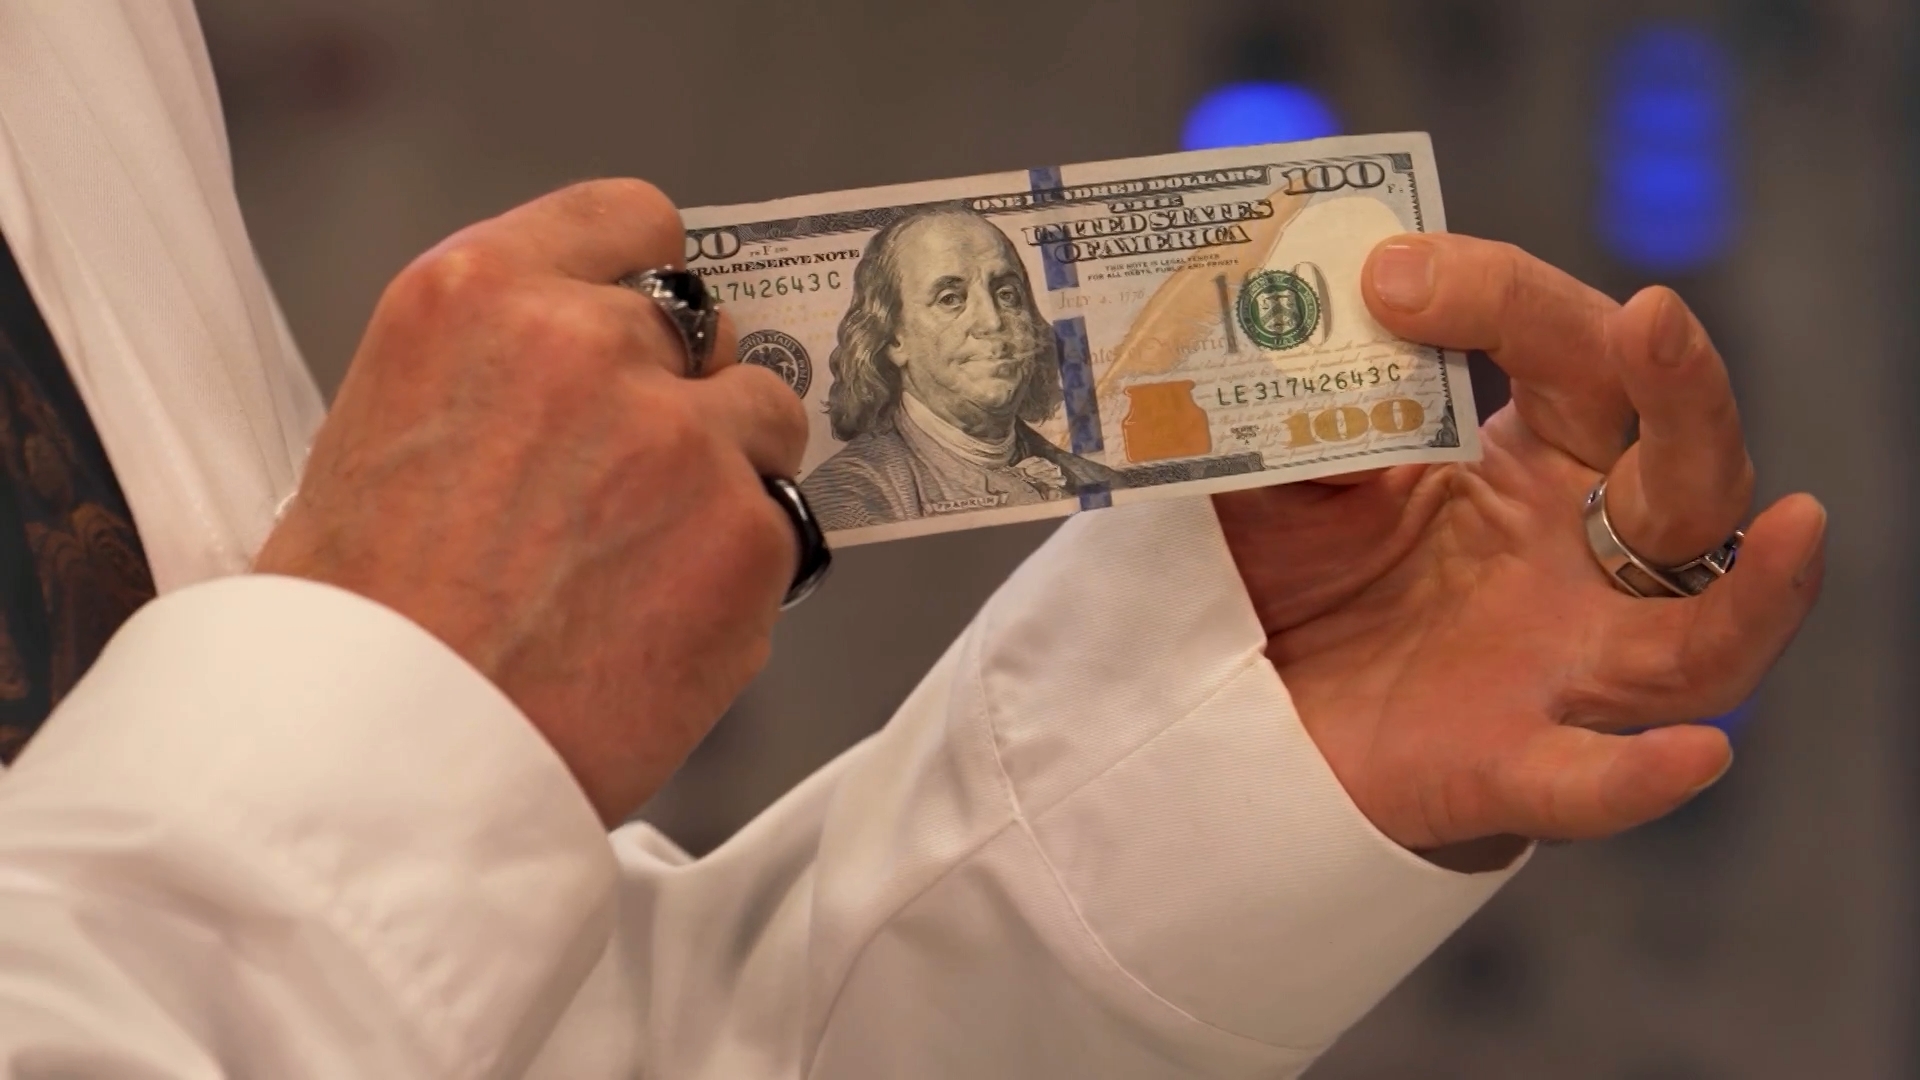
20 сентября в 23:55 на телеканале РЕН ТВ состоится премьера фильма «Деньги» из цикла НМГ ДОК «Великие». Зрители узнают, как доллар стал главной мировой валютой, почему теперь некоторые люди используют для расчетов биткойны и куда исчезли монеты в одну копейку. А мы поговорили с одним из экспертов, принимавших участие в создании фильма, еще кое о чем: например, о цифровом рубле, масонских символах на долларах и самом насущном – в чем держать сбережения. Знакомьтесь: Владимир Подопригора, кандидат экономических наук, доцент кафедры политического анализа и социально-психологических процессов РЭУ имени Г.В. Плеханова, заведующий научной лабораторией «Цифровые технологии тарифного регулирования».
Читайте также: Наполеон – гений или расчетливый пиарщик-авантюрист?
Владимир Николаевич, начну сразу с животрепещущего. Возможен ли в современной России сценарий, при котором государство заберет банковские вклады граждан, чтобы покрыть дефицит бюджета? И возможен ли обвал рубля – как в 90-х?
Возможен любой сценарий: и изъятие вкладов, и обвал рубля. Подтверждением может служить ограничение доступа пенсионеров к накопительной части пенсии. Вместе с тем необходимо думать не только о возможности негативных сценариев, но и о вероятности их реализации.
В сентябре 2026 года вероятность изъятия вкладов и обвала рубля низкая.
Ждет ли нас в обозримом будущем крах доллара?
Скорого «краха доллара» – то есть внезапной утраты им стоимости или статуса главной мировой валюты – ожидать не стоит. Гораздо реалистичнее сценарий постепенного ослабления доллара и медленной диверсификации мировой финансовой системы с резкими колебаниями курса в отдельные периоды. Слабый доллар не равен «мертвому» доллару. Например, валюта может снизиться на 10–20% к корзине других валют, но при этом все равно остаться главным мировым средством расчетов, резервирования и заимствований.
А почему полный обвал маловероятен?
Доллар поддерживается не только политикой США, но и инфраструктурой, которую трудно быстро заменить. Американские рынки капитала отличаются масштабом, глубиной и относительной открытостью. У евро, юаня, иены, золота и криптоактивов нет полного набора этих свойств одновременно. Международная торговля, сырьевые рынки, долговые контракты, банковская система десятилетиями строились вокруг доллара. Перестройка таких сетей обычно занимает годы или десятилетия.
Даже аналитики, отмечающие ухудшение доверия к американской политике, указывают, что полноценной замены доллару пока нет: евро ограничен институциональной архитектурой еврозоны, а юань – контролем движения капитала и меньшей открытостью финансовой системы Китая. Самая неприятная из возможных для США траекторий – постепенная утрата части преимуществ – без «дня X», когда доллар внезапно перестает быть нужным всему миру.
Какие факторы ослабляют доллар?
Риски существуют, и они не выдуманы. В последние годы рынки особенно следят за ростом бюджетного дефицита и госдолга США: если инвесторы начнут требовать более высокую премию за риск по американским активам, это способно давить на доллар и облигации. Кроме того, происходит политизация денежных потоков, возникают торговые конфликты, растут расчеты в национальных валютах… Однако публикации 2026 года описывают наблюдаемую динамику скорее как эрозию доверия и дедолларизацию, а не как панический коллапс.
А что могло бы вызвать именно кризис?
Сильный и быстрый спад доверия к доллару потребовал бы сочетания нескольких тяжелых событий, а не одного неприятного: длительный конфликт вокруг обслуживания долга США, сомнения в способности правительства стабилизировать бюджет, устойчивая высокая инфляция при неспособности или нежелании ФРС ее сдерживать, политический кризис, массовая продажа американских облигаций иностранными и внутренними инвесторами…
С учетом этого – в чем вы бы посоветовали держать сбережения?
Для сбережений непродуктивен поиск одной «идеальной» валюты, куда прочнее метод диверсификации по валютам и даже активам вроде золота. Но и не стоит строить личные финансовые решения на ставке «доллар рухнет». Курс доллара может периодически слабеть, но еще долго может оставаться одним из центральных резервных и инвестиционных активов. Доля доллара в мировых резервах действительно сократилась с 71,19% в 1999 году до 56,92% в III квартале 2025 года. Но около 57% – это все еще доминирующая, а не исчезающая роль.
Что вы думаете о дизайне денег? Есть эталонные по эстетике?
Я бы назвал дизайн банкнот одной из самых трудных дисциплин графического дизайна.
Хорошая купюра обязана одновременно быть красивой и культурно узнаваемой; мгновенно различимой по номиналу; удобной для пожилого человека и человека с ослабленным зрением; пригодной для машинной обработки; очень трудной для фальсификации; устойчивой к загрязнению и износу; политически и исторически выверенной.
Поэтому эстетически сильная банкнота – необязательно та, на которой «больше красивых картинок». Обычно лучшими оказываются серии, где есть ясная иерархия: номинал виден за секунду, цветовая логика последовательна, мотивы не перегружены, а защита встроена в композицию, а не приклеена поверх нее. Если говорить о личном эстетическом вкусе: я бы поставил на первое место швейцарскую девятую серию за интеллектуальную цельность, норвежские кроны – за смелость и лаконизм, а советские рубли 1961 года – за безупречную дисциплину массового графического дизайна.
Почему на советских довоенных банкнотах была изображена свастика?
Да, на некоторых раннесоветских денежных банкнотах действительно виден знак, похожий на свастику, но это не «фашистская символика СССР». Речь идет не о сталинских довоенных рублях 1930-х годов, а главным образом о переходных выпусках 1917–1922 годов: дизайн и готовые клише были унаследованы от дореволюционной системы и Временного правительства. До нацистской Германии свастика была древним и очень распространенным геометрическим знаком: его связывали с солнцем, благополучием, движением, удачей, традиционным орнаментом. В начале XX века в России, как и в Европе и Азии, этот мотив еще не нес нынешней однозначно нацистской коннотации.
В 1917 году Временное правительство выпустило кредитные билеты 250 и 1000 рублей с этим знаком в композиции. В официальном описании он фигурировал не как политическая эмблема, а как геометрический орнамент из загнутых под прямым углом полос.
После Октябрьской революции денежная система работала в условиях войны, инфляции, дефицита бумаги и технических мощностей. Большевики использовали подготовленные ранее формы и клише – быстрее и дешевле, чем срочно создавать всю полиграфическую систему заново. Поэтому мотив можно видеть также на банкнотах РСФСР номиналом 5000 и 10 000 рублей ранних выпусков. Они находились в обращении примерно до 1922 года.
Есть и важная визуальная деталь: на этих купюрах знак часто не «плакатный», а встроенный в гильоширные розетки, сетки и декоративные поля. Поэтому его легко не заметить без увеличения – он работает одновременно как орнамент и как сложный элемент против подделки.
Верите ли в то, что в долларе зашифрованы масонские символы?
Нет – в смысле, что доллар был намеренно создан как носитель «масонского кода» или тайного знака управления миром, оснований считать это нет.
На банкноте действительно есть символы, которые позднее стали ассоциировать с масонством и конспирологией, прежде всего «Всевидящее око» над незавершенной пирамидой.
Но исторически это элементы обратной стороны Большой печати США, утвержденной в 1782 году, а не масонская эмблема, специально нанесенная на деньги. На однодолларовой купюре оба изображения Большой печати появились лишь в 1935 году.
Можно сказать так: на долларе есть символы, которые пересекаются с символическим языком масонства, но из этого не следует, что они «зашифрованы масонами». Символы редко принадлежат одной организации – глаз, лучи света, треугольник, колонны, звезда, весы и пирамида веками использовались в религии, геральдике, философии, архитектуре и государственной эмблематике. Более того, даже масонский справочный источник прямо отмечает, что обратная сторона Большой печати США не имеет собственно масонского значения и не была создана на основе масонской символики.
Зачем в США собирались отчеканить монету номиналом в триллион долларов?
Идея «монеты в триллион долларов» возникала как экстренный способ обойти американский потолок госдолга – не для выпуска необычной монеты в обращение и не для буквальной «оплаты долга монетой». Это был бы прежде всего бухгалтерско-правовой маневр: в обращение не предполагалось выпускать гигантскую монету. Она могла бы лежать в хранилище, а платежи осуществлялись бы обычным образом через казначейский счет.
Как относитесь к цифровому рублю и можно ли страну, в которой 40 с лишним миллионов пенсионеров, не особенно владеющих онлайн-умениями, на него переводить?
Цифровой рубль расширяет возможности контроля за расходованием бюджетных средств, в том числе средств Пенсионного фонда. Это серьезное препятствие для коррупционеров и тех, кто строит бизнес, в основе которого доступ к административному ресурсу. Безусловно, это положительное явление. Есть еще одна сфера, в которой цифровой рубль необходим, это тарифы. В научной лаборатории «Цифровые технологии тарифного регулирования» РЭУ имени Г.В. Плеханова, которую я возглавляю, разработана концепция тарифного финансового контура, цифровой рубль ложится в эту концепцию идеально. Он позволит и контролировать обоснованность тарифов, и следить за выполнением инвестиционных планов по развитию инфраструктуры. Ну а население может отказаться от хранения цифровых рублей и переводить их в привычный для них вид: наличные, банковские депозиты и прочее.
В чем разница между биткойном и цифровым рублем?
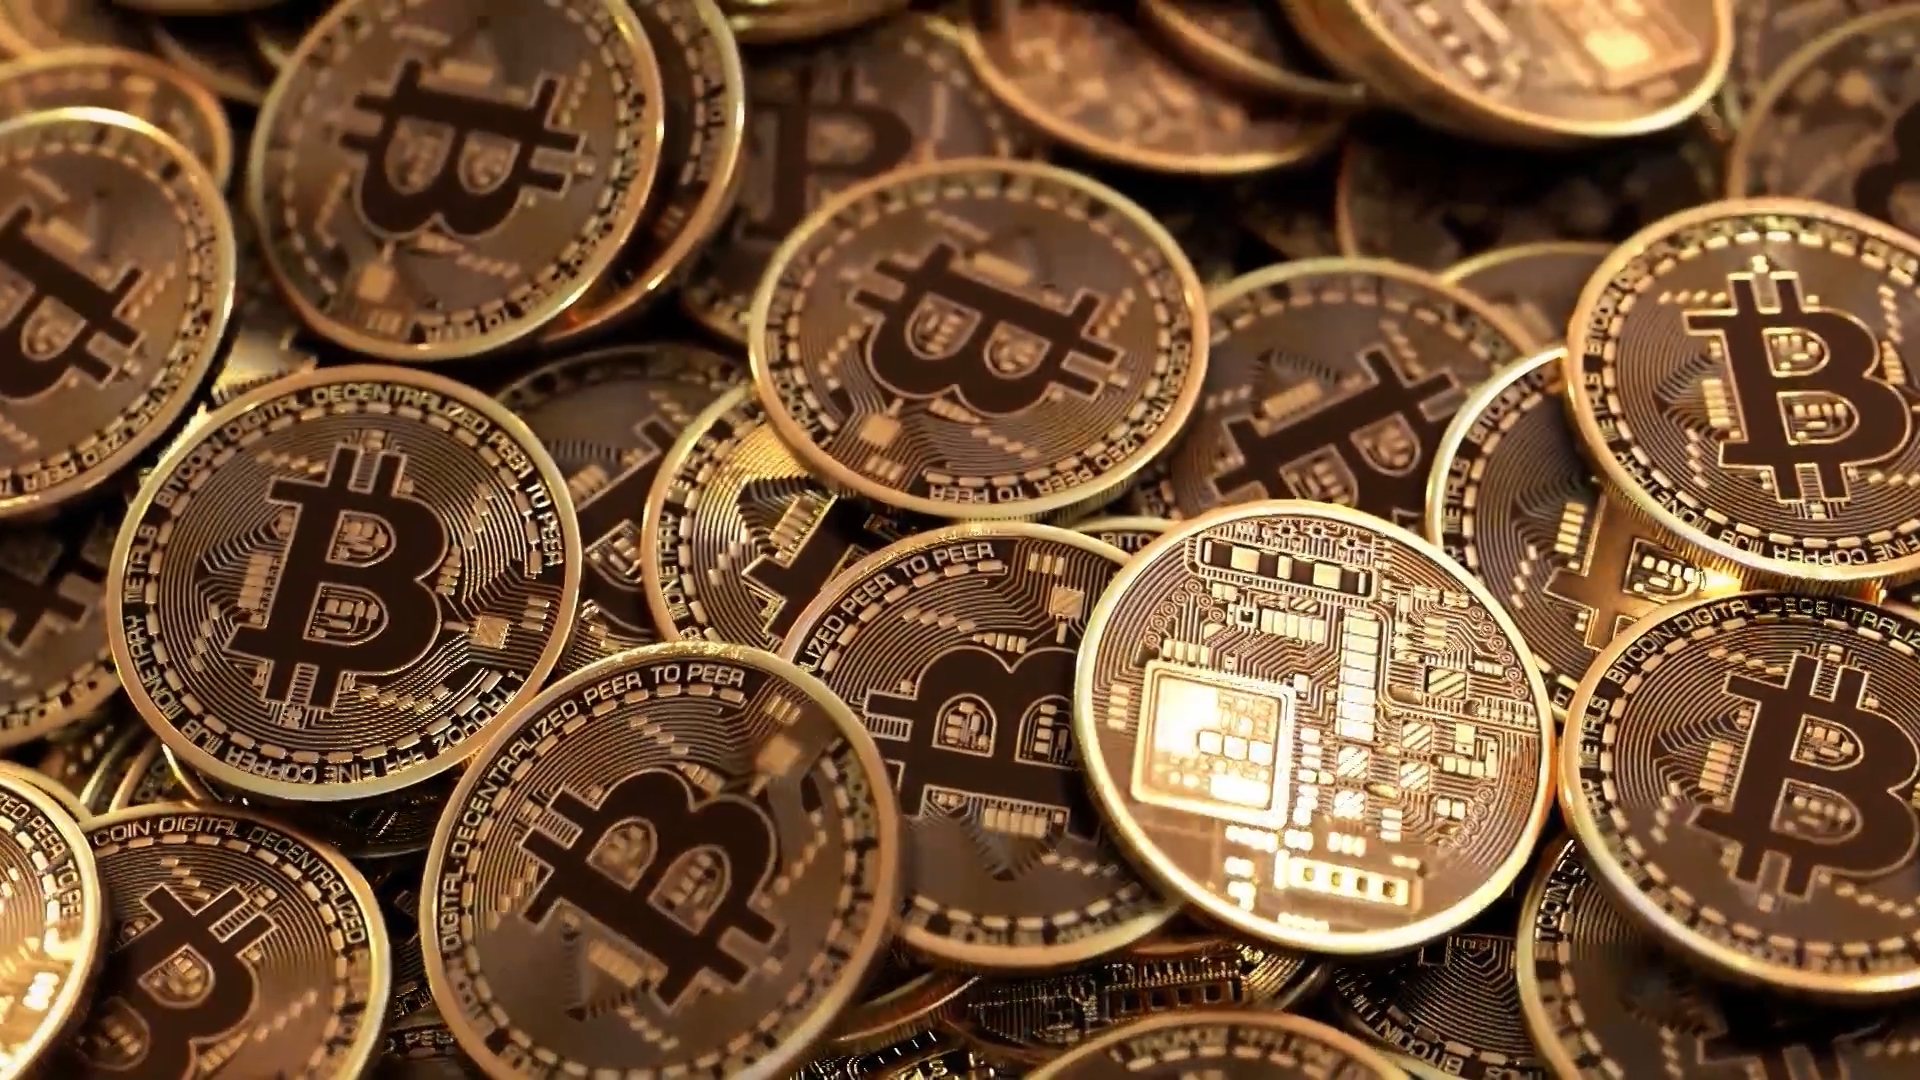
Биткойн – децентрализованный цифровой финансовый актив. Цифровой рубль создан Центральным банком России. У биткойна нет единой точки отказа, у цифрового рубля есть.
Есть ли в истории примеры обществ, где деньги существовали, но почти не использовались в повседневной жизни, и как это было устроено?
Во многих обществах деньги – как единица счета, средство уплаты податей или расчетов с властью – существовали, но для большинства людей не были главным инструментом повседневного обеспечения жизни. Это не значит, что все непрерывно «меняли товар на товар»: хозяйство обычно держалось на сочетании собственного производства, повинностей, распределения внутри семьи и общины, взаимных обязательств, кредита и лишь эпизодических денежных платежей.
В государствах древней Месопотамии – Шумере, Вавилонии, Ассирии – задолго до монет широко использовалось серебро как мера стоимости. В документах фиксировали цены, заработки, займы, аренду и штрафы в весовых единицах серебра, прежде всего в шекелях. Однако мелкие повседневные операции часто не требовали передачи серебра – их исполняли зерном, финиками, шерстью, маслом, пивом или трудом.
Серебро могло быть «денежным языком» бухгалтерии, даже если физически оно не переходило из рук в руки при каждой сделке.
Например, работнику могли начислить оплату в эквиваленте серебра, но выдать рацион ячменя и масла; арендатор мог быть должен сумму, исчисленную в серебре, но погасить ее урожаем. Храмы и дворцы играли большую роль как центры учета, складирования и распределения.
Наиболее наглядный пример – сельская Европа раннего и части высокого Средневековья. Монеты чеканились, крупные сделки и городская торговля были денежными, но крестьянское хозяйство во многих местах оставалось преимущественно натуральным.
В раннесредневековой Западной Европе зависимые крестьяне часто платили господам в форме продуктов и труда; денежными оставались, в частности, штрафы и некоторые исключительные платежи. Золотая монета была доступна главным образом состоятельным слоям и обслуживала важные сделки, тогда как значительная часть обычного хозяйственного оборота шла через натуральные формы.
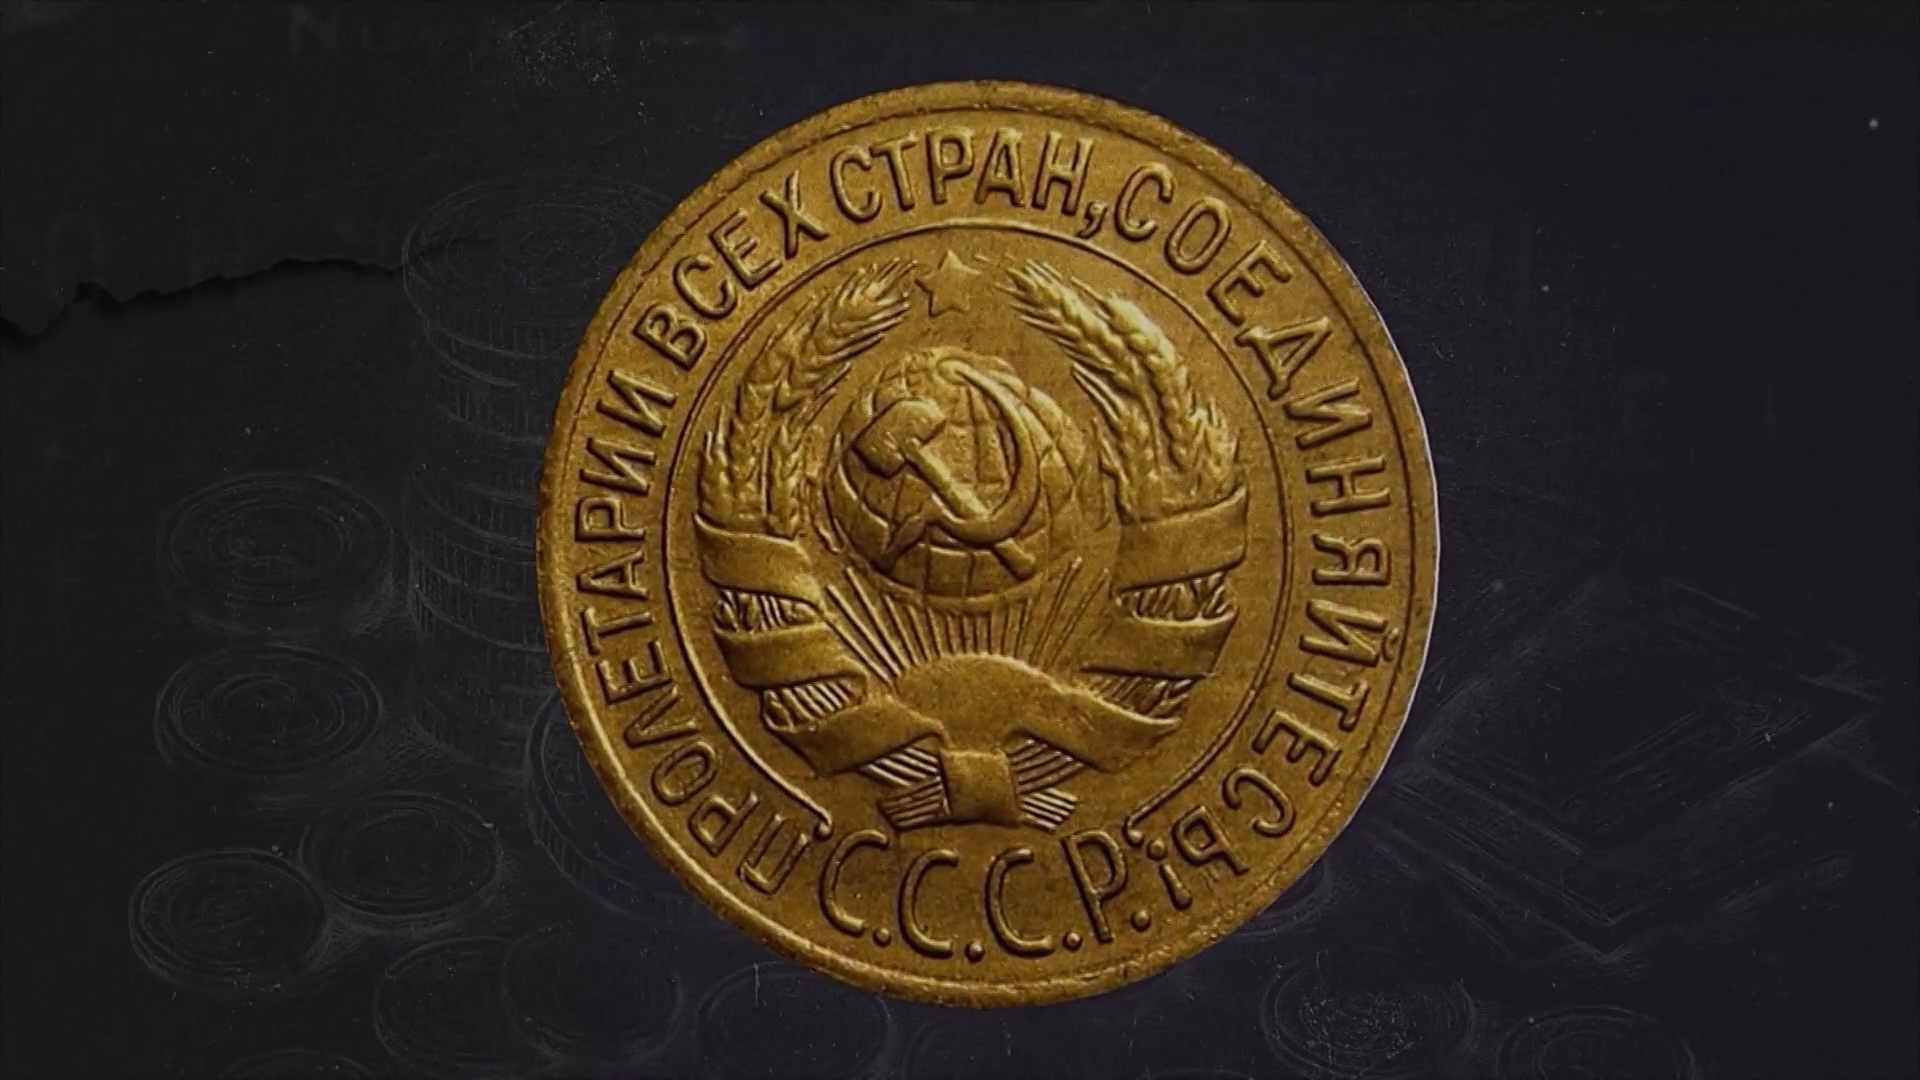
В Советском Союзе колхозному крестьянству начисляли трудодни, по числу которых в конце сезона выдавали натуральные продукты.
Возможен ли в обозримом будущем полный отказ от наличных денег? К чему он может привести?
Полный отказ от наличных технически возможен, но в обозримом будущем, скорее всего, не станет ни повсеместным, ни разумным политическим выбором. Наиболее вероятна гибридная модель: безналичные платежи будут доминировать в повседневной экономике, а наличные останутся как резервный, инклюзивный и более приватный способ расчета.
Наличные уже теряют долю в оплате покупок: карты, мобильные кошельки, переводы по номеру телефона и QR-платежи удобнее, быстрее и дешевле для многих ситуаций. Государствам и бизнесу цифровые платежи дают более эффективную инфраструктуру расчетов, упрощают учет и в определенной мере помогают противодействовать теневой экономике и отмыванию денег.
Но наличные выполняют несколько функций, которые цифровые платежи пока не могут полностью заменить: первая – автономность, купюра работает без смартфона, банковского счета, мобильной связи, интернета и электричества, она устойчива к сбоям. При кибератаке, аварии, отключении связи или массовом сбое банковской инфраструктуры наличные остаются важным элементом устойчивости платежной системы. Вторая – финансовая доступность. Не у всех есть современный смартфон или стабильный интернет, наличные особенно важны для пожилых людей, части людей с инвалидностью, жителей удаленных территорий, мигрантов и лиц с нестабильным доходом. Также для многих важна приватность: наличные не оставляют цифрового следа – где, когда и что именно человек купил.
Можно ли измерить, сколько денег человеку действительно нужно, чтобы чувствовать себя защищенным?
Да – но измерять стоит не одну «идеальную сумму», а уровень финансовой защищенности: один и тот же доход может давать чувство безопасности одному человеку и тревогу другому. Важны обязательства, здоровье, семья, жилье, стабильность заработка и личное отношение к риску. Сначала посчитайте свой минимальный защищенный бюджет – не средние траты, а расходы, без которых вы не готовы рисковать качеством жизни. Затем определите резерв. Резерв должен быть доступным без продажи квартиры, бизнеса, долгосрочных инвестиций или обращения за дорогим кредитом. Экстренный фонд предназначен именно для непредвиденных трат – медицинских счетов, ремонта, поломок…
Как вы относитесь к идее безусловного базового дохода? Примеры Аляски, ОАЭ корректны для России с ее населением в 146 миллионов?
Безусловный базовый доход (ББД) в строгом смысле – это регулярные денежные выплаты каждому человеку без проверки нуждаемости и без требований к работе. Полноценной национальной системы именно такого ББД сегодня практически нет. Зато есть два наиболее близких к постоянному режиму – Аляска и Иран, а также множество ограниченных по времени экспериментов в Финляндии, Германии, Кении, США и других странах. Наиболее корректен для России пример Аляски.
Природная рента в России вполне может стать основой для формирования безусловного базового дохода.
И численность населения здесь не имеет значения. Более того, выплата природной ренты каждому гражданину России не противоречит Конституции.
Если говорить о других примерах, то финский эксперимент особенно хорошо показал: даже без сильного трудового эффекта участники чувствовали себя экономически защищеннее и психологически лучше. В Кении же выплаченные государством деньги увеличивали потребление домохозяйств, продовольственную безопасность и накопление активов. Это важно: у малообеспеченных получателей выплата часто идет не на «пассивное потребление», а на еду, жилье, инструменты, небольшой бизнес и образование детей.
Регулярные денежные выплаты уменьшают бюрократию, исчезает «ловушка пособий»: человеку не нужно опасаться, что при выходе на работу он немедленно потеряет всю помощь. Именно эту гипотезу проверяла Финляндия, сохраняя выплату после трудоустройства.
Почему же тогда безусловный базовый доход пока не стал повсеместной нормой?
Главное препятствие – не поведение получателей, а финансирование. Выплата всем взрослым даже сравнительно небольшой суммы требует высоких и устойчивых доходов от природной ренты или общественного капитала, как на Аляске; отмены части субсидий и пособий, как в Иране; существенного повышения налогов; перераспределения доходов от ресурсов, земли, углеродных платежей, цифровых платформ или фондов национального благосостояния.
Иранский опыт подчеркивает риск: если номинальная выплата не индексируется быстрее инфляции, программа может формально сохраниться, но практически утратить антибедностный эффект.
Эмпирические данные скорее опровергают популярный тезис «если платить всем, никто не будет работать». Однако они не доказывают, что ББД автоматически решает проблему бедности или неравенства: его эффект критически зависит от размера выплаты, устойчивого источника денег, индексации к ценам и того, какие существующие услуги – здравоохранение, образование, жилье, пособия – он дополняет, а не заменяет.
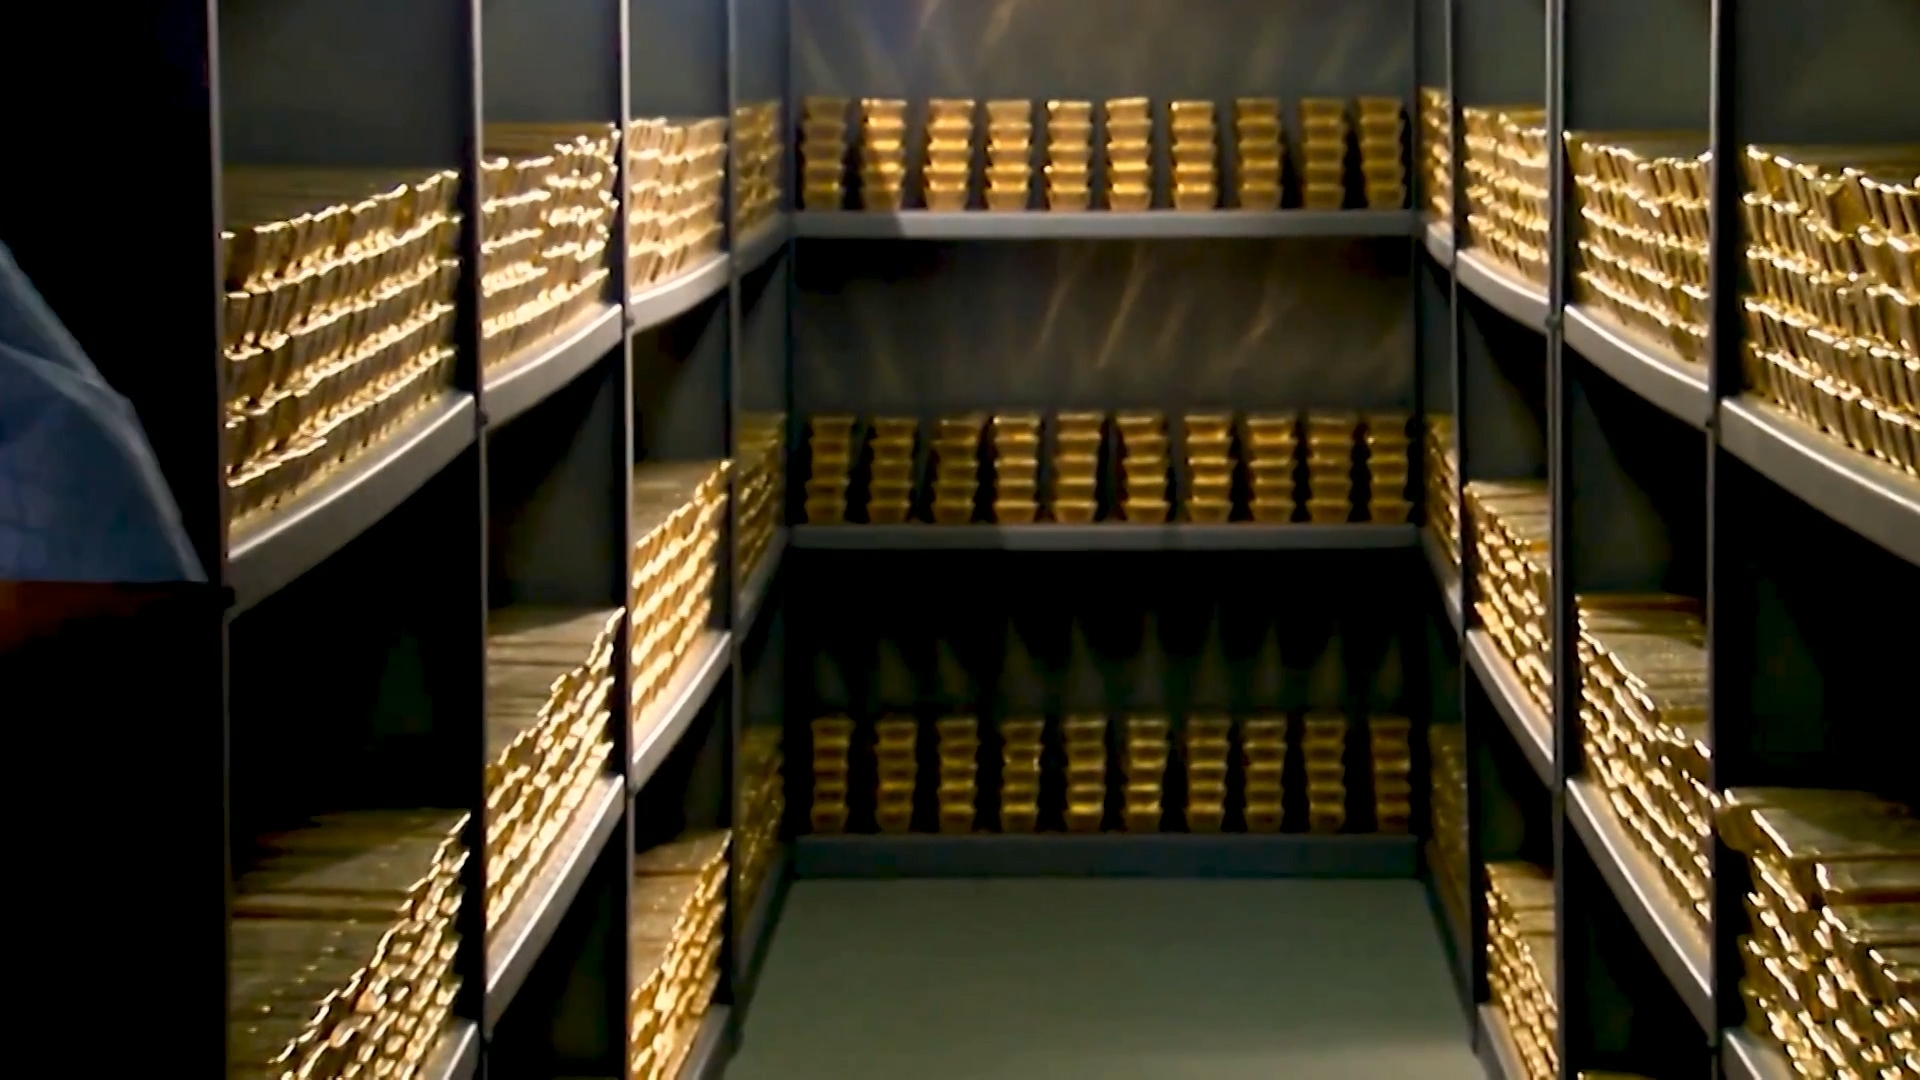
Если валюты больше не обеспечены золотом, зачем страны продолжают создавать золотой запас? И почему золото с каждым годом только дорожает?
Даже без золотого стандарта золото остается для государства не «обеспечением валюты», а особым видом страхового резерва: активом без риска дефолта другой страны и без чьего-либо обязательства его погасить. А дорожает оно не автоматически «каждый год», а волнами – из-за геополитических процессов и движений ставок и доллара.
Как искусственный интеллект может изменить подход к инвестициям и управлению деньгами?
Искусственный интеллект способен сделать инвестиции и личные финансы более доступными, персонализированными и дисциплинированными – но не способен отменить рыночный риск или гарантировать доходность. Его лучшая роль – не «оракул, угадывающий акции», а инструмент анализа, контроля рисков и поддержки решений человека. Самая практичная ценность ИИ – снижение числа повторяющихся действий и эмоциональных ошибок: «купить все на пике» или «продать все в панике».
Деньги – тема, которая касается каждого. Можем ли мы сказать, что фильм «Деньги» из цикла НМГ ДОК «Великие», в котором вы выступили в качестве эксперта, будет полезно посмотреть каждому? Кому бы вы его посоветовали?
Для расширения знаний о деньгах этот фильм полезно посмотреть всем, кто стремится разобраться, как устроены деньги, и повысить осведомленность управления деньгами в современных условиях.
Заглавное фото: кадр из фильма «Деньги» цикла НМГ ДОК «Великие»